Gdzie najlepiej odkładać pieniądze na emeryturę? IKE, IKZE, PPK
Spis treści
- Które miejsca na emeryturę mają sens i w jakiej kolejności je zapełniać?
- Dlaczego sam ZUS nie wystarczy na utrzymanie poziomu życia?
- PPK – ile dokładają pracodawca i państwo i jak odzyskać środki
- IKZE – ile daje ulga w PIT i co oddajesz przy wypłacie?
- IKE – kto je otwiera i kiedy wypłata jest wolna od podatku Belki?
- Kiedy zacząć oszczędzać na emeryturę i czy po czterdziestce jest za późno?
- Jak zacząć odkładać – od kwoty miesięcznej do automatycznego przelewu
Jednego najlepszego miejsca na pieniądze na emeryturę nie ma, bo najlepiej działa układ złożony z warstw: poduszki płynności, PPK lub PPE, kont IKZE i IKE oraz elastycznego portfela z ETF-ami i obligacjami. Kolejność zależy od dopłat, ulg podatkowych i tego, jak łatwo sięgnąć po środki. Sam ZUS nie utrzyma dotychczasowego poziomu życia, więc różnicę trzeba zbudować samodzielnie. Im wcześniej zaczniesz, tym mniejsza miesięczna wpłata wystarczy.
Które miejsca na emeryturę mają sens i w jakiej kolejności je zapełniać?
Jednego najlepszego produktu nie ma – najlepszy układ składa się z warstw. Pierwszą tworzą PPK i PPE, drugą konta z ulgą podatkową, trzecią elastyczny portfel bez ulg, a u podstaw leży poduszka płynności. O kolejności decydują dopłaty, ulgi i łatwość sięgnięcia po pieniądze.
Konta i programy emerytalne
Konstrukcja PPK różni się od IKE i IKZE tym, kto wpłaca. W PPK pracuje układ pracownik–pracodawca–państwo, a w IKE i IKZE tylko sam oszczędzający. Granica między kontem emerytalnym a zwykłym inwestowaniem biegnie tam, gdzie pojawia się dopłata lub ulga podatkowa w zamian za wypłatę dopiero od określonego wieku.
Cztery konstrukcje zestawia się według źródła wpłat, limitu, podatku i dostępności środków:
- PPK – wpłacają pracownik, pracodawca i państwo; wpłaty to procent wynagrodzenia, więc limitu kwotowego nie ma. Po 60. roku życia wypłata w ratach jest wolna od podatku od zysków kapitałowych.
- PPE – składkę podstawową płaci pracodawca, a pracownik może dopłacać do limitu 42 390 zł dodatkowych składek w 2026 roku. Program działa tylko w wybranych firmach, a zasady wypłaty wynikają z umowy zakładowej i ustawy.
- IKE – wpłaca wyłącznie oszczędzający, w granicach rocznego limitu. Ulgi przy wpłacie nie ma, po spełnieniu warunków wypłata jest wolna od podatku Belki.
- IKZE – wpłaca wyłącznie oszczędzający, w granicach rocznego limitu. Wpłaty odlicza się w PIT, a wypłata po spełnieniu warunków kosztuje 10% ryczałtu.
Limity IKE i IKZE są od siebie niezależne i rosną co roku wraz z prognozowanym przeciętnym wynagrodzeniem.
Inwestowanie poza kontami emerytalnymi
Konto maklerskie z ETF-ami tworzy warstwę wzrostową. ETF to fundusz notowany na giełdzie, który odwzorowuje indeks, więc jedna transakcja daje udział w wielu spółkach naraz. Brak ulg oznacza 19% podatku od zysku przy sprzedaży, ale też brak limitu wpłat i pełną swobodę wypłaty. Wartość portfela potrafi spadać i długo nie wracać do szczytu, dlatego horyzont liczony w kilku latach nie daje czasu na odrobienie strat.
Obligacje skarbowe detaliczne odpowiadają za stabilność. Emitentem jest Skarb Państwa, oprocentowanie wynika z warunków emisji, a niektóre serie są powiązane z inflacją. Ryzyko jest niższe niż w akcjach, ale nie zerowe, bo wynik realny zależy od inflacji. Wykup przed terminem zwykle wiąże się z opłatą. Odsetki także opodatkowuje się stawką 19%.
Nieruchomość na wynajem daje dochód z najmu, który może uzupełnić emeryturę, lecz jest najmniej elastycznym elementem. Wymaga dużego kapitału na starcie i bywa trudna do szybkiej sprzedaży. Ryzyko koncentruje się w jednym miejscu. Pustostany, remonty i zmiany przepisów uderzają wprost w dochód.
Żaden z tych elementów nie gwarantuje wyniku; ich udział dobiera się do horyzontu i odporności na wahania wartości.
Lokaty i konta oszczędnościowe
Lokata i konto oszczędnościowe służą do poduszki finansowej i krótkich celów, a nie do budowania emerytury. Ich zaletą jest stabilność nominalna i szybki dostęp do pieniędzy. Wadę widać dopiero w długim horyzoncie: odsetki podlegają 19% podatkowi od zysków kapitałowych, a inflacja obniża siłę nabywczą kapitału. Gdy oprocentowanie po podatku jest niższe od inflacji, kapitał realnie traci na wartości. W efekcie przez dwadzieścia czy trzydzieści lat takie różnice się kumulują. Lokata nie jest więc zła, tylko ma inne zadanie niż ETF-y czy konta emerytalne: chroni przed koniecznością sprzedaży inwestycji w niekorzystnym momencie.
Kolejność zapełniania – dopłaty, ulgi, własny portfel
Kolejność wynika z tego, gdzie złotówka pracuje najmocniej i jak łatwo ją odzyskać:
- Zbuduj poduszkę płynności na koncie oszczędnościowym lub lokacie, zwykle na kilka miesięcy wydatków. Gdy jest już zaczęta, możesz ją dopełniać równolegle z kolejnymi krokami.
- Włącz PPK albo PPE i zostaw wpłaty pracodawcy oraz państwa.
- Wybierz IKZE, gdy stawka PIT jest wysoka, albo IKE, gdy podatek jest niski lub środki mogą być potrzebne wcześniej.
- Rozwijaj elastyczny portfel: konto maklerskie z ETF-ami i obligacje skarbowe detaliczne.
Wariant dla osoby na umowie o dzieło albo z jednoosobową działalnością bez pracowników pomija krok drugi. Zaczyna ona od poduszki i IKZE. Wyższy limit IKZE ma tylko osoba prowadząca pozarolniczą działalność gospodarczą.
Reguła „najpierw dopłaty” przestaje działać, gdy brakuje poduszki albo trzeba spłacić drogi kredyt. Nie sprawdza się też wtedy, gdy pieniądze mogą być potrzebne przed 60. rokiem życia. Uniwersalnego przepisu nie ma: o układzie rozstrzyga rodzaj umowy, stawka podatku i pewność dochodu.
Dlaczego sam ZUS nie wystarczy na utrzymanie poziomu życia?
Sam ZUS nie utrzyma dotychczasowego poziomu życia. W praktyce emerytura z I filaru jest wyraźnie niższa od ostatniej pensji. Ta relacja spada z kolejnymi rocznikami. Czy to w ogóle dotyczy ciebie? Dotyczy każdego, kto zarabia więcej niż skromnie, bo przy wyższej pensji różnica między wynagrodzeniem a świadczeniem jest większa. Jednej liczby nie da się podać uczciwie, bo wskaźnik zależy od zarobków, stażu i wieku przejścia na emeryturę. Prognozy to scenariusze.
Mechanizm jest prosty. W obecnym systemie zdefiniowanej składki emerytura to zapisany na koncie w ZUS i waloryzowany kapitał, podzielony przez średnie dalsze trwanie życia dla wieku przejścia na emeryturę. Im dłużej statystycznie żyje się po emeryturze, tym mniejszy ułamek kapitału wypłaca się co miesiąc. Ustawowy wiek emerytalny to 60 lat dla kobiet i 65 dla mężczyzn. Przeciętne dalsze trwanie życia po tym wieku publikuje GUS. Wydłuża się ono z dekady na dekadę, więc ten sam kapitał musi starczyć na coraz więcej lat.
Dwa czynniki działają na niekorzyść oszczędzającego. Demografia: system repartycyjny finansuje bieżące emerytury ze składek obecnie pracujących, a osób pracujących na jednego emeryta ubywa. Inflacja: po przyznaniu emerytura zmienia się już tylko przez coroczną waloryzację, która nie musi nadążać za wydatkami konkretnego emeryta.
Dobrowolny III filar obejmuje IKE, IKZE, PPK i PPE, czyli to, co opisują kolejne sekcje.
Praktyczny wniosek składa się z dwóch kroków. Sprawdź własną prognozę emerytury na koncie w ZUS, a różnicę między nią a oczekiwanym budżetem traktuj jako lukę do wypełnienia w III filarze.
PPK – ile dokładają pracodawca i państwo i jak odzyskać środki
PPK i PPE to jedyne miejsca, w których pieniądze dokładają inni, dlatego dla osoby z dostępem są domyślnym początkiem. Według oficjalnego FAQ portalu PPK pracodawca dokłada do wpłat uczestnika co najmniej 1,5% jego wynagrodzenia. Jest to jego obowiązek ustawowy. Państwo dopłaca jednorazową wpłatę powitalną w wysokości 250 zł, a gdy uczestnik spełni warunki z ustawy o PPK, także 240 zł raz w roku.
Pracownik wpłaca standardowo 2% wynagrodzenia, z możliwością obniżenia do 0,5% przy niskich zarobkach. Dopłata roczna wymaga wpłat na poziomie 3,5% sześciokrotności minimalnego wynagrodzenia w danym roku. Wpłata powitalna przysługuje po trzech miesiącach aktywnego oszczędzania w PPK. PPK nie obejmuje samozatrudnionych prowadzących jednoosobową działalność, którzy nie zatrudniają pracowników. PPE działa tylko w wybranych firmach.
Wypłatę pieniędzy z PPK po 60. roku życia najkorzystniej rozłożyć tak: 25% jednorazowo i 75% w co najmniej 120 miesięcznych ratach. Wtedy zysk jest wolny od podatku od zysków kapitałowych. Zwrot przed 60. rokiem życia to opcja awaryjna: uczestnik dostaje 70% środków pochodzących z wpłat pracodawcy i traci dopłaty państwa.
Rezygnacja z PPK sama nie wypłaca zgromadzonych środków, bo zostają one na rachunku. Oznacza natomiast utratę dalszych wpłat pracodawcy i dopłat, czyli dokładanych pieniędzy, więc decyzję warto podejmować ostrożnie.
IKZE – ile daje ulga w PIT i co oddajesz przy wypłacie?
IKZE zmniejsza podatek w roku wpłaty, a przy wypłacie po spełnieniu warunków płaci się zryczałtowany podatek 10% od wypłacanej kwoty. Roczny limit wpłat w 2026 roku wynosi 11 304 zł dla osoby bez pozarolniczej działalności gospodarczej i 16 956 zł dla osoby prowadzącej pozarolniczą działalność gospodarczą. Wpłaty odlicza się od podstawy opodatkowania. Konto prowadzą m.in. domy maklerskie, towarzystwa funduszy inwestycyjnych, banki i Dobrowolne Fundusze Emerytalne.
Ulga to wpłata pomnożona przez stawkę PIT, więc ten sam limit daje różną oszczędność:
- Skala 12%, wpłata 11 304 zł – oszczędność 1 356,48 zł.
- Skala 32%, wpłata 11 304 zł – oszczędność 3 617,28 zł.
- Podatek liniowy 19%, wpłata 16 956 zł – oszczędność 3 221,64 zł.
Czy przy stawce 12% IKZE ma sens? Przewaga jest wtedy niewielka, bo ulga niewiele przewyższa 10% ryczałtu, który zapłacisz przy wypłacie. Przy stawce 32% ulga jest wyraźnie wyższa niż ryczałt, i tu IKZE daje najwięcej. Bilans zależy więc od stawki, którą będziesz płacić w roku wpłaty.
Wypłata na preferencyjnych zasadach wymaga spełnienia dwóch warunków:
- ukończone 65 lat,
- wpłaty w co najmniej pięciu latach kalendarzowych.
Zwrot przed spełnieniem warunków jest możliwy tylko w całości. Wypłacona kwota trafia do dochodu i jest opodatkowana według skali, bez korekty wcześniejszych odliczeń. Dlatego IKZE wymaga pewności, że pieniądze nie będą potrzebne przed 65. rokiem życia.
W IKZE można trzymać także obligacje. To, czy obligacje w IKZE mają sens, zależy od porównania ulgi z ryczałtem. Przy niskim zysku z obligacji główną korzyścią pozostaje ulga, ale ryczałt 10% obejmuje całą wypłacaną kwotę.
IKE – kto je otwiera i kiedy wypłata jest wolna od podatku Belki?
IKE nie daje ulgi na starcie, ale chroni zyski przed podatkiem Belki, czyli 19% podatkiem od zysków kapitałowych, jeśli spełnisz warunki wypłaty. Roczny limit wpłat w 2026 roku wynosi 28 260 zł, czyli trzykrotność prognozowanego przeciętnego wynagrodzenia miesięcznego. Konto może otworzyć osoba po ukończeniu 16 lat. Małoletni wpłaca na nie tylko w roku kalendarzowym, w którym uzyskuje dochody z umowy o pracę. Jedna osoba może mieć jedno IKE.
Wypłata wolna od podatku wymaga łącznie dwóch rzeczy:
- ukończone 60 lat, a przy uprawnieniach emerytalnych 55 lat.
- wpłaty w co najmniej pięciu latach kalendarzowych albo ponad połowa wpłat dokonana co najmniej pięć lat przed wnioskiem.
Wypłata z IKE przed tym terminem jest możliwa w każdej chwili, także częściowo. Przy wypłacie wcześniejszej płaci się 19% podatku od zysku, a nie od całej kwoty, więc strata dotyczy ochrony podatkowej, a nie wpłaconego kapitału. Jedno konto wystarcza do rozliczenia. Wypłata transferowa do innej instytucji nie pomniejsza bieżącego limitu.
IKE prowadzą domy maklerskie, towarzystwa funduszy inwestycyjnych, banki, zakłady ubezpieczeń i fundusze emerytalne. Wybór instytucji przesądza o tym, w co inwestować w ramach IKE. Dom maklerski otwiera drogę do ETF-ów i akcji, a fundusz inwestycyjny do jednostek funduszy. Konto można przenieść do innej instytucji. Zgromadzone środki są dziedziczone. Spadkobierca nie płaci podatku od spadków i darowizn.
Kiedy zacząć oszczędzać na emeryturę i czy po czterdziestce jest za późno?
Najlepszy moment jest jak najwcześniejszy, ale po 40. roku życia nadal ma sens. Czy po czterdziestce jest za późno? Nie, tylko cena opóźnienia rośnie, bo własnymi wpłatami trzeba pokryć większą część celu, a procent składany ma mniej czasu. Oznacza on, że odsetki same zaczynają przynosić odsetki, więc najwięcej kapitału powstaje w ostatnich latach, a pracuje na niego wszystko, co wpłacono wcześniej.
Przykład liczymy przy czterech założeniach. Cel to 500 000 zł nominalnie w wieku 65 lat. Wpłata jest stała co miesiąc. Stopa zwrotu wynosi 5% rocznie z kapitalizacją miesięczną. Z rachunku wyłączono podatki, opłaty i inflację. To ilustracja arytmetyczna, nie prognoza wyniku. Przy tych założeniach potrzebna miesięczna wpłata wynosi około:
- start w wieku 25 lat – 330 zł miesięcznie,
- start w wieku 35 lat – 600 zł miesięcznie,
- start w wieku 40 lat – 840 zł miesięcznie,
- start w wieku 45 lat – 1 220 zł miesięcznie,
- start w wieku 55 lat – 3 220 zł miesięcznie.
Przesunięcie startu z 25. na 35. rok życia prawie podwaja wpłatę, a z 35. na 45. rok podnosi ją ponad dwukrotnie. Przy starcie w wieku 45 lat suma wpłat jest prawie dwa razy większa niż przy starcie w wieku 25 lat. W liczbach to około 293 tys. zł wobec 158 tys. zł, choć cel jest ten sam. Różnicę pokrywa kapitał, który przy wcześniejszym starcie miał dekady na pracę. Pamiętaj też, że 500 000 zł za kilkadziesiąt lat będzie warte mniej niż dziś, więc cel trzeba przeliczać na inflację.
Po czterdziestce działają cztery dźwignie.
- Podnoś wpłatę razem z dochodami, odkładając stałą część każdej podwyżki.
- Wykorzystuj limity IKE i IKZE: w 2026 roku to 2 355 zł i 942 zł miesięcznie przy podstawowym limicie IKZE.
- Obniżaj ryzyko stopniowo, wraz ze skracaniem się horyzontu.
- Odkładaj moment przejścia na emeryturę, jeśli to możliwe, bo każdy dodatkowy rok pracy zwiększa kapitał i skraca okres wypłat.
Każda z tych dźwigni zmniejsza lukę, którą pokazuje przykład.
Jak zacząć odkładać – od kwoty miesięcznej do automatycznego przelewu
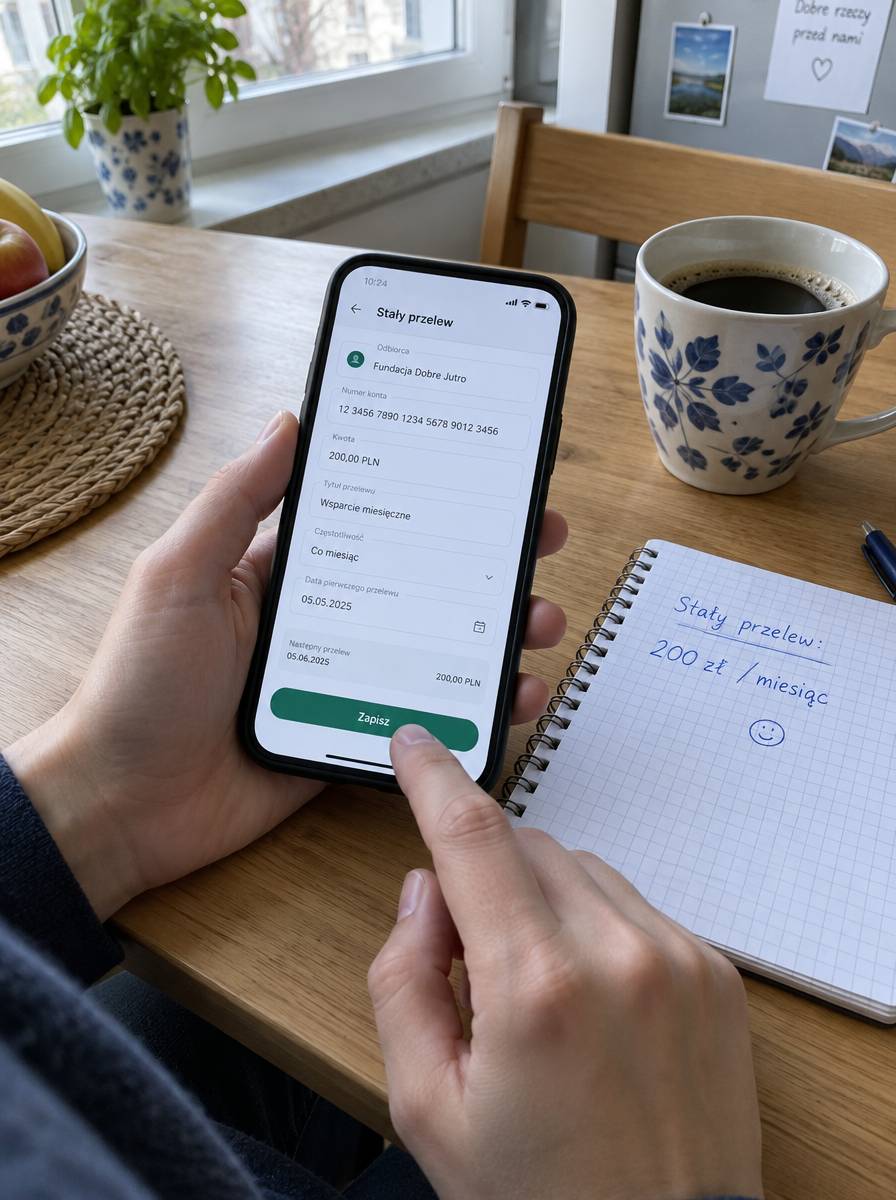
Odkładanie zaczyna się od zasady, że pieniądze na emeryturę odkłada się, zanim trafią na bieżące wydatki. Regularność wpłat ma duże znaczenie, bo kapitał pracuje przez lata. Pięć kroków wystarcza, żeby uruchomić cały system:
- Ustal stałą kwotę w dniu wpływu wynagrodzenia i traktuj ją jak rachunek, który trzeba opłacić.
- Przyjmij orientacyjnie 10–15% dochodu brutto jako łączną stopę odkładania, wliczając wpłaty do PPK pracownika i pracodawcy.
- Otwórz konto emerytalne według kolejności z pierwszej sekcji: najpierw PPK lub PPE, potem IKZE albo IKE.
- Ustaw automatyczny przelew na dzień po wpływie wynagrodzenia. Wpłatę na IKZE zaksięguj przed 31 grudnia, żeby objęła ją ulga za dany rok.
- Raz w roku podnieś kwotę, sprawdź nowe limity i odśwież proporcje portfela.
Przedział 10–15% dochodu to wytyczna, a nie norma. Osoba zaczynająca późno lub zarabiająca nieregularnie może potrzebować więcej, a osoba z dużym kapitałem już zgromadzonym mniej. Przy łącznych wpłatach do PPK na poziomie 3,5% dochodu własne konta musiałyby pochłonąć resztę, czyli około 6,5–11,5% dochodu.
Przykładowy podział stałej kwoty 1 000 zł miesięcznie poza PPK dotyczy osoby ze stawką PIT 12% i poduszką już zaczętą. Ten podział pokazuje, jak warstwy ze wcześniejszych sekcji przekładają się na przelewy. To ilustracja, nie zalecenie:
- Poduszka – 200 zł miesięcznie, aż suma sięgnie kilku miesięcy wydatków; potem ta kwota trafia do pozostałych miejsc.
- IKZE – 250 zł miesięcznie, poniżej limitu 11 304 zł; przy stawce 12% ulga jest niewielka.
- IKE – 400 zł miesięcznie, jako część elastyczniejsza od IKZE.
- Portfel – 150 zł miesięcznie na konto maklerskie z ETF-ami, bez ulg i bez limitu wpłat.
Po kilku miesiącach działania automat usuwa konieczność codziennej decyzji. Przegląd raz w roku wystarczy do korekt.