Jak zaplanować budżet domowy? Podział wydatków krok po kroku
Spis treści
Aby zaplanować budżet domowy, policz dochód netto gospodarstwa, spisz wydatki z wyciągów bankowych z trzech miesięcy i odejmij je od wpływów. Wynik to saldo, od którego zaczyna się plan. Dopiero potem dzielisz pieniądze na kategorie, na przykład według zasady 50/30/20 albo w kopertach. Wystarczy odkładać 5–10% dochodu, żeby budżet zaczął oszczędzać.
Jak spisać dochody i wydatki i policzyć saldo budżetu?
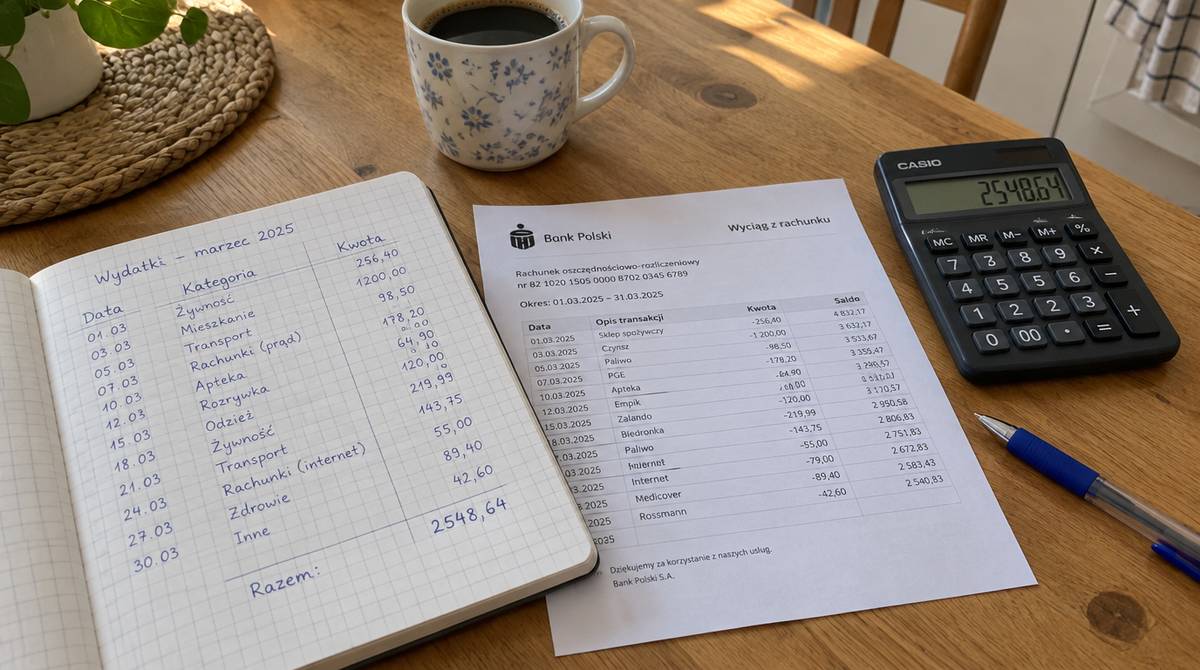
Zacznij od policzenia dochodu netto gospodarstwa, czyli kwoty, która po podatkach i składkach wpływa na konta wszystkich osób. Wydatki spisuj z wyciągu z konta bankowego. Pamięć zaniża drobne, powtarzalne płatności, a wyciąg pokazuje te, które przeszły przez konto. Wydatki spisujesz za określony okres. NBP określa budżet domowy jako zestawienie dochodów i wydatków gospodarstwa w danym okresie, najczęściej w ciągu miesiąca. W jego przykładzie dla uczniów wystarcza tydzień. Gospodarstwu dorosłych służy dłuższy okres, zwykle trzymiesięczny, sprawdzany na wyciągach z ostatnich trzech miesięcy. Pojedynczy miesiąc bywa nietypowy.
Spisanie dochodów i wydatków oraz policzenie salda składa się z pięciu kroków.
- Zsumuj dochód netto z jednego miesiąca; przy wpływach nieregularnych weź średnią z trzech miesięcy.
- Pobierz wyciągi z ostatnich trzech miesięcy, a do wydatków rocznych wyciąg z 12 miesięcy, i przepisz każdą transakcję do arkusza lub na kartkę.
- Przypisz transakcje do trzech grup: wydatki stałe (czynsz, raty), wydatki zmienne (żywność, paliwo) i wydatki nieregularne (ubezpieczenie, przegląd, prezenty).
- Zamień wydatki nieregularne na miesięczną rezerwę.
- Odejmij sumę wydatków od dochodu i odczytaj saldo budżetu.
Miesięczną rezerwę wyliczasz ze wzoru: kwota wydatku podzielona przez liczbę miesięcy do terminu zapłaty. Dla wydatków rocznych dzielisz przez 12. Przykładowo ubezpieczenie komunikacyjne za 1 440 zł, przegląd z oponami za 960 zł i prezenty za 1 200 zł dają razem 3 600 zł rocznie. W efekcie miesięczna rezerwa wynosi 300 zł. Rezerwa wchodzi do budżetu jak każdy wydatek stały, więc rachunek nie zaskakuje cię w miesiącu płatności.
Saldo budżetu to dochód netto pomniejszony o wydatki stałe, zmienne i miesięczną rezerwę. Wynik dodatni oznacza kwotę do podziału, a ujemny – że wydatki przewyższają dochód i trzeba najpierw znaleźć koszty do obniżenia. Dla porównania według badania budżetów gospodarstw domowych GUS wydatki stanowiły w 2025 r. przeciętnie 57,6% dochodu rozporządzalnego, wobec 59,3% w 2024 r. To średnia dla ogółu gospodarstw, więc swoje saldo oceniasz względem własnego dochodu.
50/30/20 czy koperty – jak podzielić dochód na kategorie?
Proporcje procentowe dzielą dochód według z góry przyjętego schematu. Koperty przydzielają każdej kategorii limit kwotowy na miesiąc. Zasada 50/30/20, spopularyzowana przez Elizabeth Warren, przewiduje 50% dochodu netto na potrzeby, 30% na zachcianki i 20% na oszczędności lub spłatę zobowiązań. Przy dochodzie 6 000 zł daje to 3 000 zł na potrzeby, 1 800 zł na zachcianki i 1 200 zł na odkładanie. Jest to punkt odniesienia, nie norma.
Wydatki stałe, zmienne i nieregularne oceniasz dodatkowo pytaniem, bez czego nie funkcjonujesz. Potrzeby to czynsz, rachunki, podstawowa żywność, dojazd do pracy, leki i minimalne raty. Zachcianki to restauracje, subskrypcje rozrywkowe, hobby i zakupy, które można odłożyć. Żywność jest wydatkiem zmiennym i zarazem potrzebą, więc oszczędzanie na jedzeniu bywa pierwszym sposobem na zmniejszenie udziału potrzeb.
Która metoda będzie lepsza? Rozstrzyga udział potrzeb. Gdy potrzeby zajmują do połowy dochodu, a wydatki są przewidywalne, wystarczą procenty. Gdy potrzeby sięgają 60–70% dochodu, na przykład przy ratach lub opiece nad dziećmi, proporcje trzeba przesunąć, choćby do 70/20/10. W takim układzie koperty dają większą kontrolę nad tym, co zostaje, bo każda kategoria zmienna ma twardy limit.
Metoda kopertowa działa tak, że po wyczerpaniu limitu koperty nie wydajesz w niej więcej do końca miesiąca. Plan możesz prowadzić na kartce, w arkuszu kalkulacyjnym albo w aplikacji bankowej, która sama grupuje transakcje. Nośnik jest drugorzędny wobec wybranej metody.
Na start wystarczy 5–10% dochodu netto odłożone w dniu wypłaty, o ile kwotę utrzymasz przez kolejne miesiące. Zasada „najpierw zapłać sobie” polega na traktowaniu oszczędności jak stałego wydatku, a nie reszty z końca miesiąca. Resztę łatwo pochłaniają bieżące zakupy. Automatyczny przelew na osobne konto oszczędnościowe zdejmuje z ciebie tę decyzję. Gdy po spisaniu wydatków nie ma z czego odkładać, pomogą wskazówki o oszczędzaniu, gdy nie ma z czego.
Pierwszym celem jest bufor na nieprzewidziane wydatki, czyli fundusz awaryjny. Docelowo przyjmuje się zwykle równowartość 3–6 miesięcy podstawowych wydatków gospodarstwa. Etapem pośrednim może być jeden miesiąc wydatków. Autorzy raportu CFPB o oszczędnościach wnioskują, że rezerwa rzędu miesięcznego dochodu może stanowić ważną granicę między konsumentami zagrożonymi trudnościami finansowymi a tymi o niższym ryzyku. Dane dotyczą USA, więc traktuj je jako wskazówkę kierunku. Gdy bufor stoi, możesz przejść do celów dodatkowych i szerszego oszczędzania pieniędzy.
Dlaczego budżet przestaje działać i jak korygować limity?
Bywa, że przyczyną są zbyt optymistyczne limity i brak wbudowanej korekty. Limity ustawione życzeniowo zawierają niedoszacowanie wydatków, więc pierwsze przekroczenie zniechęca. NBP zaznacza, że przy pierwszych próbach planowania mogą wystąpić znaczne odchylenia od planu.
Jak rozpoznać, że limit kategorii w planie procentowym jest nierealny? Zwykle wtedy, gdy przekraczasz go o podobną kwotę dwa–trzy miesiące z rzędu. Powtarzalna różnica wskazuje na błąd w limicie, a nie na brak dyscypliny.
Korygujesz stopniowo. Przykładowo limit na żywność wynosi 900 zł, a wydatki z trzech miesięcy to 1 200, 1 150 i 1 250 zł, czyli średnio 1 200 zł. Ustaw najpierw 1 200 zł, a potem obniżaj o około 100 zł, o ile wydatki nadal mieszczą się w limicie.
Przegląd budżetu robisz raz w miesiącu, a krótkie porządkowanie paragonów raz w tygodniu. Wzrost cen może wymagać przeliczenia kategorii także poza harmonogramem. Budżet jest narzędziem kontroli, nie zakazem wydawania: limit, który wydłuża twoją listę wyjątków, trzeba przesunąć.