Jak oszczędzać pieniądze? Od pierwszych kroków po emeryturę
Spis treści
- Wyznacz konkretny cel oszczędzania
- Spisz wydatki i podziel pensję regułą 50/30/20
- Przelew na oszczędności w dniu wypłaty
- Koszty stałe – jedna zmiana, która działa co miesiąc
- Jedzenie bez marnowania – lista, jadłospis i resztki z lodówki
- Rachunki za energię i wodę – co naprawdę obniża koszty
- Drobne zakupy i wydatki impulsywne – zasada 30 dni i fun money
- Poduszka finansowa i miejsce, w którym ją trzymać
- Oszczędzanie na emeryturę – IKE, IKZE, PPK i wczesny start
Pieniądze oszczędza się skutecznie, gdy cel ma kwotę i termin, a odkładanie dzieje się automatycznie w dniu wypłaty. Wtedy rata wynika z prostego dzielenia: 6000 zł w rok to 500 zł miesięcznie. Reszta zależy od tego, ile wycieka przez koszty stałe, wyrzucane jedzenie i drobne zakupy. Na początek wystarczy jedna zmiana, która działa co miesiąc.
Wyznacz konkretny cel oszczędzania
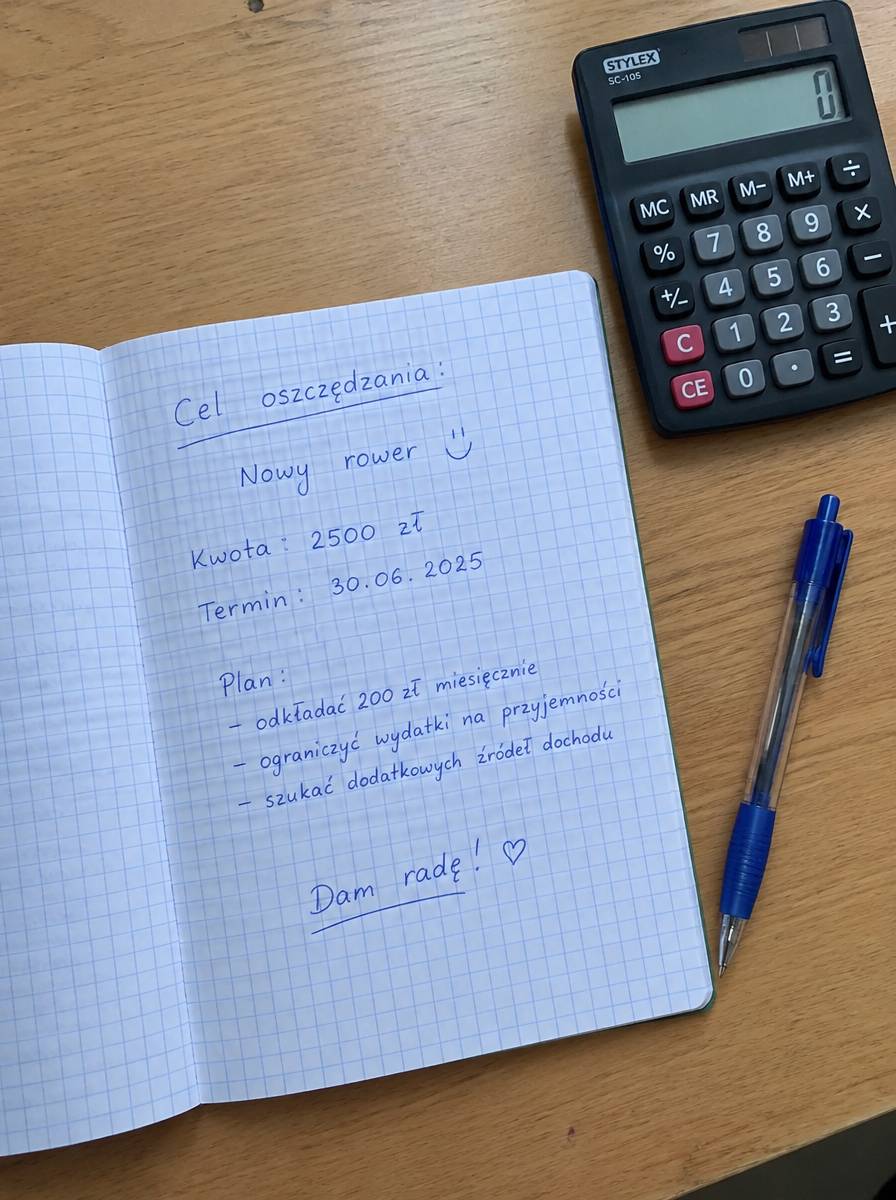
Oszczędzanie bez nazwanego celu szybko przegrywa z bieżącymi wydatkami. Cel zaczyna działać, gdy ma kwotę oraz termin, w którym chcesz ją mieć, bo dopiero wtedy da się go zamienić na ratę. Wpłata miesięczna to kwota celu podzielona przez liczbę miesięcy: 6000 zł w rok oznacza 500 zł miesięcznie, a te same 6000 zł w dwa lata – 250 zł.
Gdy celów jest kilka, ich kolejność zależy od sytuacji, a rozsądnym punktem wyjścia jest porządek od najpilniejszego do najodleglejszego:
- Spłać drogie zadłużenie – odsetki od karty czy chwilówki zwykle rosną szybciej, niż zarabia jakakolwiek oszczędność.
- Zbuduj poduszkę finansową – rezerwa na nagłe wydatki.
- Odkładaj na emeryturę – to cel liczony w dekadach.
- Dopisz cele średnioterminowe – wakacje, remont czy samochód dostają własną kwotę i własny termin.
Spisz wydatki i podziel pensję regułą 50/30/20
Bez zapisania wydatków nie wiadomo, skąd odkładać, więc zacznij od kilku tygodni dokładnych zapisków, najlepiej od czterech do sześciu. Zapisywać możesz w arkuszu kalkulacyjnym, w aplikacji budżetowej albo metodą kopertową, w której gotówka na daną kategorię leży w osobnej kopercie. Wystarczą trzy kolumny: data, kwota, kategoria. Kolumny rozbudujesz później, gdy zapiski pokażą, jak zaplanować budżet domowy na cały rok.
Reguła 50/30/20 dzieli dochód netto na trzy części: orientacyjnie 50% na potrzeby, 30% na przyjemności i 20% na oszczędności oraz spłatę długów. To punkt wyjścia i proporcje nie gwarantują żadnego wyniku. Twoje zapiski pokażą, o ile Twój budżet odbiega od tego wzoru.
Gdy same potrzeby – czynsz, rachunki, jedzenie, dojazdy – zajmują więcej niż połowę dochodu, najpierw przytnij część przeznaczoną na przyjemności. Oszczędzaniu zostaw wtedy mniejszy, ale stały udział, na przykład 5–10%.
Przelew na oszczędności w dniu wypłaty
Oszczędności są pierwszą pozycją budżetu, a nie jego resztą. Co zostaje na koniec miesiąca, jeśli odkładasz to, czego nie wydałeś? Zwykle nic, bo wydatki rozciągają się do wysokości wpływów. Zasada „najpierw zapłać sobie” odwraca ten porządek: kwota znika z rachunku, zanim zdąży zostać wydana, a codzienne wydatki dopasowują się do tego, co zostało.
Konfiguracja zajmuje jeden wieczór i obejmuje trzy pierwsze kroki. Czwarty wykonujesz raz w roku.
- Załóż osobne konto oszczędnościowe, najlepiej bez karty płatniczej, żeby pieniądze nie leżały pod ręką.
- Ustaw stałe zlecenie na dzień wypłaty lub dzień po niej, na kwotę wynikającą z celu.
- Zacznij od kwoty, której nie odczujesz, nawet jeśli jest niższa od wyliczonej raty.
- Podnoś kwotę raz w roku, po podwyżce wynagrodzenia, choćby o jej część.
Część banków oferuje automatyczny plan oszczędzania, który odkłada ustaloną kwotę bez Twojej ingerencji.
Koszty stałe – jedna zmiana, która działa co miesiąc
Najłatwiej zacząć od umów i opłat cyklicznych, bo jedna zmiana działa co miesiąc bez zmiany nawyków. Abonament obniżony z 60 do 40 zł daje 20 zł miesięcznie, czyli 240 zł w skali roku, a przy kilku umowach jednocześnie efekt się sumuje. Ostateczna kwota zależy od liczby umów i od tego, jak dawno były negocjowane.
Kolejność sprawdzania opłat idzie od zmian najłatwiejszych do tych z okresem wypowiedzenia:
- Przejrzyj subskrypcje na wyciągu z ostatnich trzech miesięcy i wyłącz te nieużywane.
- Porównaj taryfy telefonu i internetu u operatora telekomunikacyjnego, zwłaszcza po wygaśnięciu promocji.
- Sprawdź opłaty za rachunek bankowy: prowadzenie, kartę, przelewy i warunki zwolnienia z nich.
- Zestaw ubezpieczenia w porównywarce ofert na miesiąc przed odnowieniem polisy.
- Zerknij na taryfę energii, bo to ona wyznacza cenę kilowatogodziny.
Przeniesienie umowy nie zawsze się opłaca. Zanim zmienisz operatora, sprawdź datę końca umowy i wysokość kary umownej: jeśli miesięczna oszczędność pomnożona przez miesiące do końca umowy jest niższa od kary, poczekaj do wygaśnięcia.
Przy małych zarobkach cięcie opłat cyklicznych pomaga oszczędzać, gdy nie ma z czego.
Jedzenie bez marnowania – lista, jadłospis i resztki z lodówki
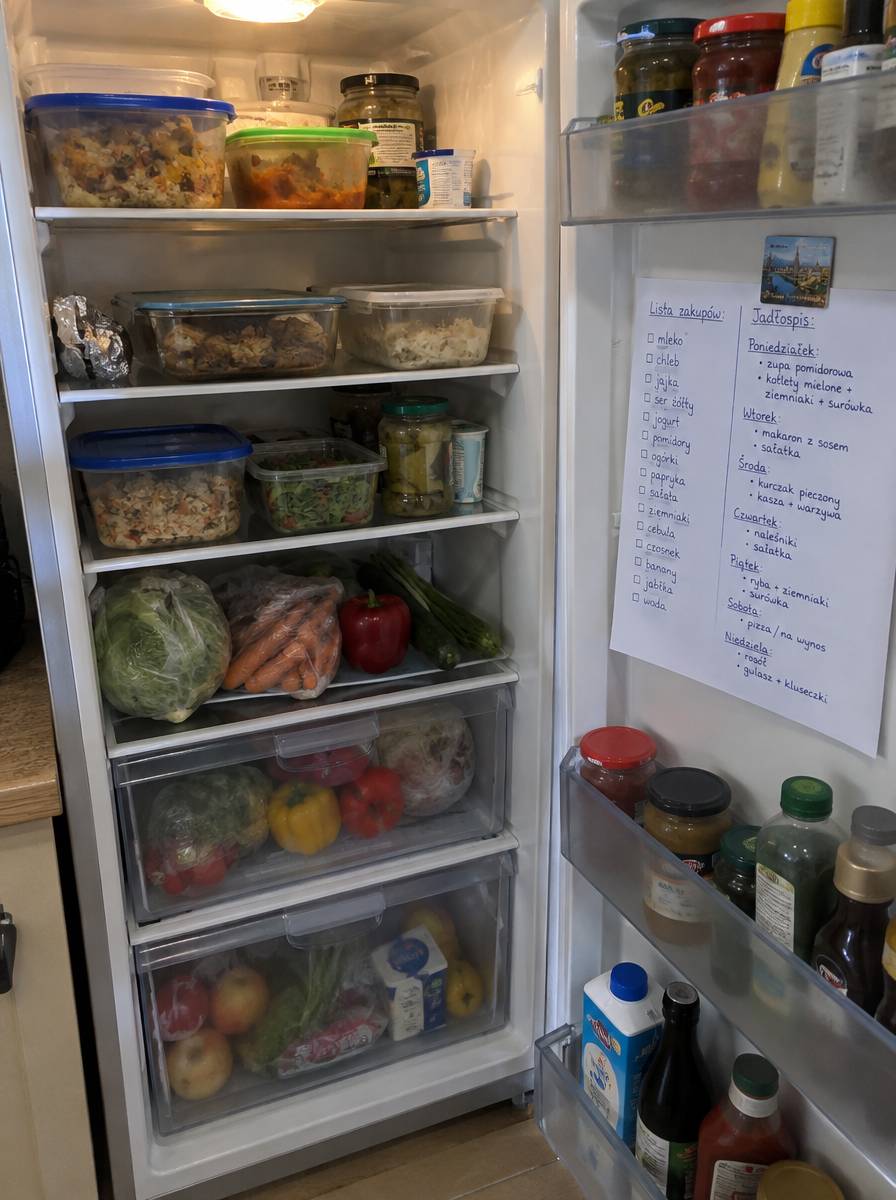
Jedzenie to jedna z największych pozycji domowego budżetu. W praktyce oszczędność kryje się w tym, co się wyrzuca, nie mniej niż w tym, co się kupuje. Roczną wartość wyrzucanego jedzenia ustalisz w swoim gospodarstwie sam: przez dwa tygodnie zapisuj, co ląduje w koszu, a sumę pomnóż przez 26, czyli liczbę takich okresów w roku. Bywa to kwota, którą widać dopiero po zsumowaniu.
Cztery działania pomagają ograniczyć marnowanie.
- Jadłospis tygodniowy – rozpisz obiady na siedem dni i zrób zakupy pod nie, co ogranicza produkty kupione bez planu.
- Lista zakupów – sporządzaj ją po przejrzeniu lodówki i szafek, a w sklepie trzymaj się jej.
- Resztki z lodówki – ustaw starsze produkty z przodu i raz w tygodniu ugotuj coś z tego, co zbliża się do terminu.
- Gotowanie w domu – podwójna porcja obiadu zastępuje jedzenie na mieście w dni, gdy brakuje czasu.
Większe opakowanie opłaca się, gdy spełnione są dwa warunki: niższa cena za kilogram lub litr oraz zużycie przed terminem ważności. Spełniają je zwykle produkty długoterminowe – ryż, makaron, konserwy, mrożonki – a nie pieczywo, świeże warzywa czy nabiał. Cenę jednostkową sprawdzisz na półce albo w porównywarce cen. Zakupy sezonowe działają podobnie: owoce i warzywa w sezonie są tańsze i świeższe, więc rzadziej kończą w koszu.
Systematycznie oszczędzać na jedzeniu pomaga połączenie tych działań z porównywaniem cen jednostkowych.
Rachunki za energię i wodę – co naprawdę obniża koszty
Największy udział w zużyciu energii ma zwykle ogrzewanie. Według danych GUS o zużyciu energii w 2024 r. odpowiadało ono za nieco ponad 62% całkowitego zużycia energii w gospodarstwach domowych. Drobne nawyki dotyczą więc mniejszej części zużycia.
Gaszenie światła i wyłączanie trybu czuwania dają mało, ale kosztują niewiele, więc nie ma powodu ich porzucać. Realny efekt dają działania trafiające w ogrzewanie: termostat i uszczelnienie okien wymagają nakładu, lecz zmniejszają zużycie energii na ogrzewanie przez cały sezon. Żarówka LED obniża zużycie prądu na oświetlenie wielokrotnie i jest jednym z najprostszych sposobów, by oszczędzać prąd bez zmiany przyzwyczajeń.
Perlator na baterii ogranicza przepływ wody przy zachowaniu wygodnego strumienia i kosztuje niewiele, więc zwraca się szybko. Ciepła woda wymaga podgrzewania, dlatego oszczędzanie wody w domu obniża także rachunek za energię.
Drobne zakupy i wydatki impulsywne – zasada 30 dni i fun money
Drobne wydatki wydają się nieistotne, dopóki nie przemnożysz ich przez rok: kawa za 15 zł dziennie to 5475 zł rocznie (15 × 365). Czy to znaczy, że kawa jest problemem? Nie sama w sobie, ale takich pozycji bywa kilka, a ich suma robi różnicę.
Skutecznym narzędziem jest odroczenie zakupu, a nie zakaz. Zasada 30 dni polega na tym, że rzecz, której nie potrzebujesz od zaraz, wpisujesz na listę z datą i kupujesz po miesiącu, jeśli nadal jej chcesz. Wiele zachcianek wygasa w tym czasie, więc lista z czasem się skraca.
Oszczędzanie nie musi oznaczać rezygnacji z przyjemności. Fun money to stała miesięczna kwota na wydatki bez wyrzutów sumienia, wliczona do budżetu, dzięki czemu plan nie pęka po kilku tygodniach skrajnych ograniczeń.
Dopełnieniem są zakupy używane i sprzedaż niepotrzebnych rzeczy. Program lojalnościowy czy cashback mają sens tylko przy zakupach, które i tak planowałeś.
Poduszka finansowa i miejsce, w którym ją trzymać
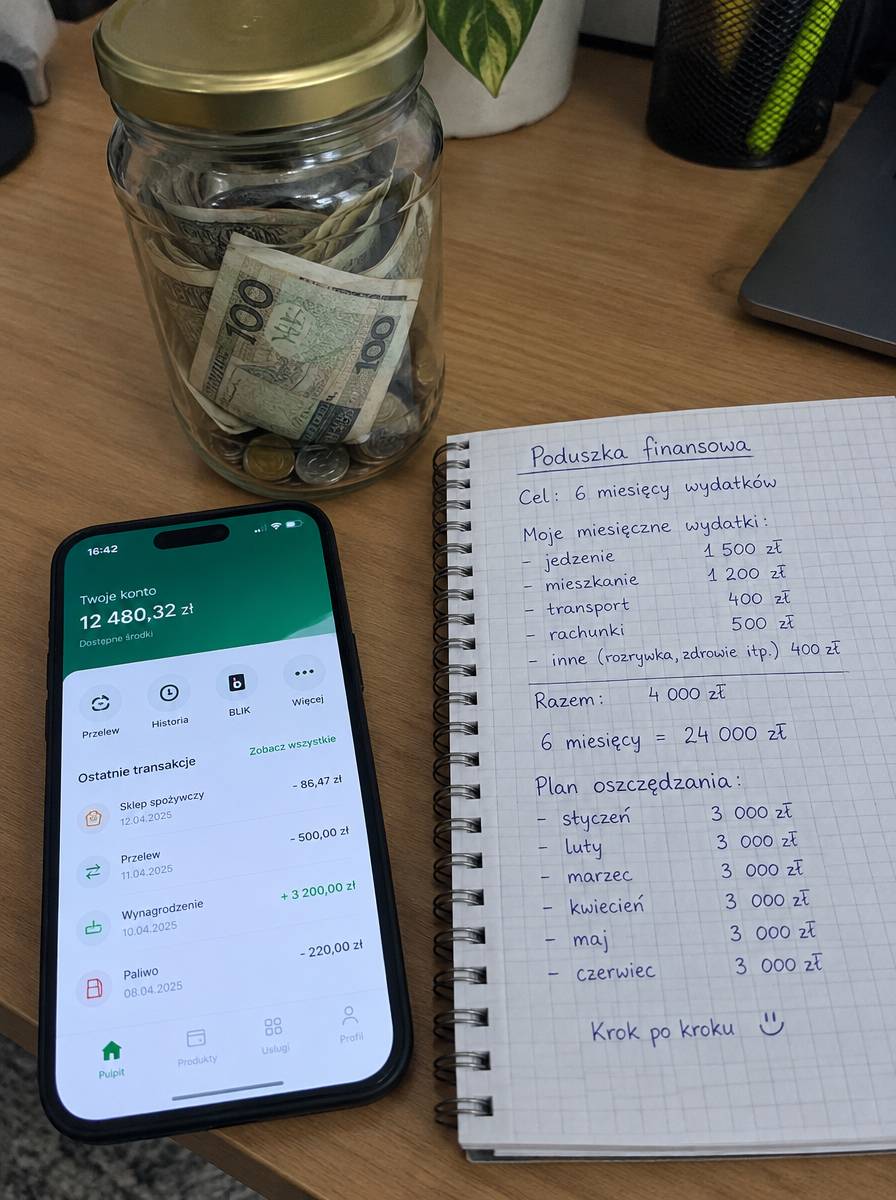
Czy odkładanie ma sens, skoro ceny rosną? Ma, bo poduszka finansowa nie służy do pokonania inflacji, tylko do tego, żeby nagły wydatek nie skończył się kredytem lub chwilówką. Jej rozmiar liczy się w miesiącach: zwykle zaleca się trzy do sześciu miesięcy kosztów życia, a nie dochodów. Dłuższą rezerwę warto budować przy niestabilnym dochodzie lub własnej firmie.
Miejsca przechowywania różnią się dostępem do pieniędzy, ochroną i zyskiem względem inflacji:
- Konto oszczędnościowe – pieniądze są dostępne od ręki, oprocentowanie bywa zmienne. Depozyt jest objęty gwarancją BFG.
- Lokata terminowa – oprocentowanie jest stałe na umówiony okres, ale zerwanie przed terminem zwykle odbiera część lub całość odsetek; depozyt też objęty BFG.
- Obligacje skarbowe – gwarantuje je Skarb Państwa, a nie BFG; część serii ma oprocentowanie powiązane z inflacją, lecz wykup przed terminem wiąże się z opłatą.
Bankowy Fundusz Gwarancyjny chroni depozyty do równowartości 100 000 euro na jednego deponenta w jednym banku. Oprocentowanie konta bywa zmienne, więc przed wyborem sprawdź aktualne warunki, bo zysk ponad inflację zależy od oferty.
Oszczędzanie na emeryturę – IKE, IKZE, PPK i wczesny start
Im wcześniej zaczynasz, tym mniej musisz odkładać miesięcznie na ten sam efekt, bo procent składany pracuje na dłuższej osi czasu. Przy hipotetycznym założeniu 5% rocznie z miesięczną kapitalizacją, bez podatków i inflacji, wpłata 300 zł miesięcznie od 25. do 65. roku życia daje około 457 700 zł. Start dziesięć lat później daje około 249 700 zł, a dogonienie pierwszego wyniku wymaga wtedy około 550 zł miesięcznie. To ilustracja mechanizmu, a nie prognoza zysku.
Wysokość przyszłej emerytury z ZUS zależy od zgromadzonych składek, więc dodatkowe oszczędzanie traktuj jako uzupełnienie.
Trzy narzędzia różnią się tym, kiedy pojawia się korzyść:
- IKE – wpłaty robisz z dochodu po opodatkowaniu. W zamian po 60. roku życia (lub 55. przy uprawnieniach emerytalnych) i wpłatach w co najmniej pięciu latach kalendarzowych zysk jest zwolniony z 19% podatku Belki.
- IKZE – wpłaty odliczasz od podstawy opodatkowania w PIT, więc korzyść dostajesz w najbliższym rozliczeniu PIT. Po 65. roku życia i wpłatach w co najmniej pięciu latach kalendarzowych wypłata podlega 10% ryczałtowi. Zwrot wcześniejszy jest opodatkowany według skali.
- PPK – korzyść pojawia się od pierwszych wpłat, bo dokładają się pracodawca i państwo. Podstawowa wpłata pracownika to obecnie 2% wynagrodzenia, potrącane z pensji. Pracodawca wpłaca od siebie 1,5% wynagrodzenia. Państwo dopłaca wpłatę powitalną 250 zł i 240 zł rocznie. Z programu można zrezygnować.
Limity IKE i IKZE ustala się co roku jako wielokrotność prognozowanego przeciętnego wynagrodzenia. W efekcie kwoty zmieniają się z roku na rok, więc sprawdź je w aktualnym komunikacie ministerstwa. Limity obu kont są niezależne, więc możesz korzystać z IKE i IKZE jednocześnie.