Co stało się z pieniędzmi po likwidacji OFE? Gdzie są dziś?
Spis treści
- Co przeniesiono z OFE do ZUS w reformie za rządu Tuska i kto na tym zyskał?
- Gdzie są dziś pieniądze z OFE i ile ich jest?
- Dokąd trafia dziś składka emerytalna, skoro OFE jeszcze działają?
- Likwidacja OFE na papierze – IKE z opłatą przekształceniową czy ZUS?
- Czy pieniądze z OFE można wypłacić, przenieść do ZUS albo przekazać bliskim?
Likwidacja OFE nie weszła w życie, więc pieniądze z OFE nadal leżą w funduszach i pracują głównie na akcjach spółek z warszawskiej giełdy. Połowę oszczędności państwo już wcześniej zapisało na subkontach w ZUS, a resztę stopniowo przenosi suwak bezpieczeństwa w ostatnich 10 latach przed emeryturą. Za życia nie da się ich wypłacić. Jeśli jednak członek funduszu umrze przed przyznaniem emerytury, środki dziedziczą jego bliscy.
Co przeniesiono z OFE do ZUS w reformie za rządu Tuska i kto na tym zyskał?
Aktywa OFE nie zniknęły w 2014 roku, tylko zmieniły postać: z obligacji w portfelu funduszu stały się zapisem na subkoncie w ZUS. 3 lutego 2014 r. każdy fundusz umorzył 51,5% jednostek rozrachunkowych zapisanych na rachunku członka według stanu z 31 stycznia. Do ZUS trafiły aktywa o tej samej wartości, łącznie ok. 153 mld zł. Ich równowartość zaksięgowano ubezpieczonym na subkontach. Orzeczenie TK w sprawie OFE określiło tę operację mianem zabiegu księgowego.
Przekazane aktywa rozdzielono według rodzaju papierów. Obligacje Skarbu Państwa, warte ponad 134 mld zł, zostały umorzone, więc według NIK jawny dług publiczny spadł o 130,2 mld zł. Pozostałe aktywa – głównie obligacje gwarantowane przez Skarb Państwa i gotówka – przekazano do Funduszu Rezerwy Demograficznej, czyli rezerwy przeznaczonej na uzupełnianie braków w systemie emerytalnym. Środki z niej mogą pokrywać wyłącznie niedobór funduszu emerytalnego w FUS wynikający z przyczyn demograficznych.
To, czy reformę ocenimy jako zabranie pieniędzy, zależy od różnicy między lokatą a zapisem księgowym. Jednostka w OFE była udziałem w portfelu papierów, które fundusz mógł sprzedać. Kwota na subkoncie to zobowiązanie państwa waloryzowane co roku wskaźnikiem opartym na PKB. Jej wypłatę gwarantuje ustawa, którą można zmienić. Czy uczestnicy stracili więc część kwoty? Według Trybunału środki przeniesiono w tej samej wysokości, bez obniżenia ich wartości.
Najwięcej zyskało państwo. Według Trybunału przed reformą OFE lokowały większość aktywów w instrumentach skarbowych. Zysk z nich był okupiony zwiększonym i stale przyrastającym długiem publicznym. W praktyce budżet pożyczał na pokrycie składek przekazanych funduszom, a fundusze kupowały potem te same obligacje. W wyroku z 4 listopada 2015 r. Trybunał uznał też, że środki ze składek zgromadzone w OFE są w sensie konstytucyjnym środkami publicznymi, a nie prywatnymi oszczędnościami ubezpieczonych.
Pozostałe strony operacji wyszły na niej różnie. PTE, czyli towarzystwa zarządzające funduszami, pobierają opłaty od wartości aktywów, więc o połowę mniejszy portfel oznaczał niższe przychody. Dodatkowo zakaz kupowania obligacji skarbowych zawęził im wybór inwestycji. Ubezpieczeni zachowali nominalną kwotę i na tej części oszczędności nie odczuwają już wahań giełdy. Stracili natomiast udział w ewentualnych zyskach rynku.
Gdzie są dziś pieniądze z OFE i ile ich jest?
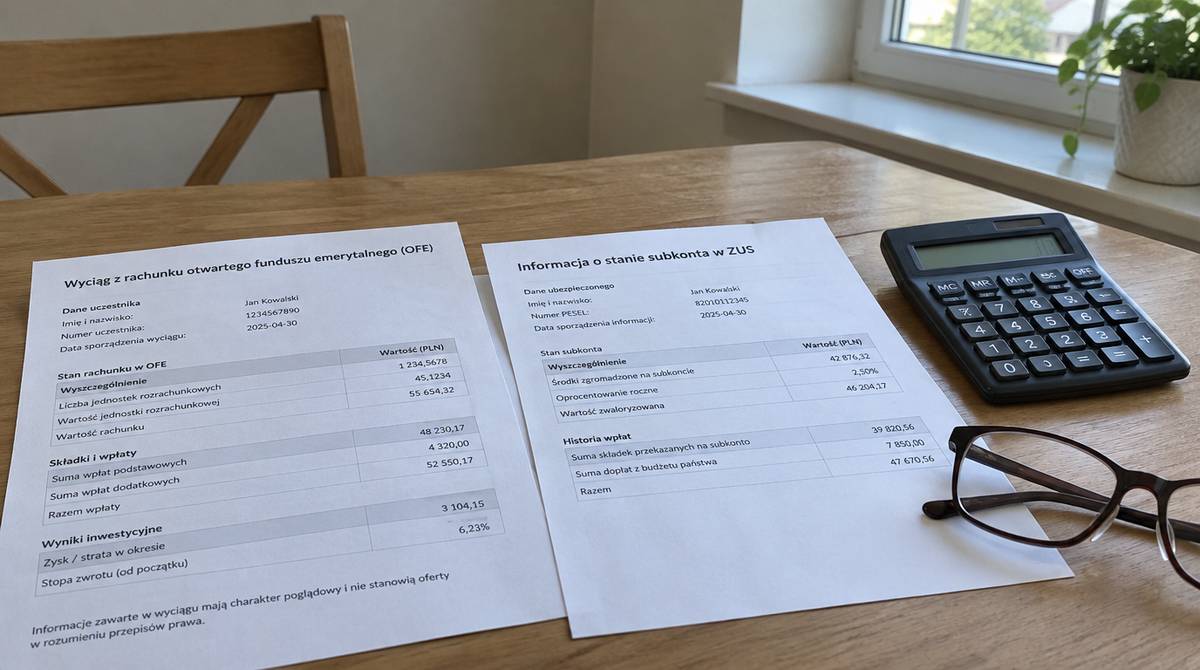
Pieniądze, których nie przeniesiono w 2014 r., pozostają w OFE aż do zadziałania suwaka i pracują głównie na giełdzie. Największym składnikiem portfela są akcje spółek notowanych na GPW w Warszawie. Według rządowego przeglądu skutków reformy OFE na koniec 2024 r. aktywa netto funduszy wynosiły 213 mld zł, a członkami było 14,26 mln osób. Statystycznie daje to niespełna 15 tys. zł na osobę.
Średnie saldo jest niskie z trzech powodów: połowę oszczędności umorzono w 2014 r., większość członków od tamtej pory nie przekazuje składek, a suwak stale opróżnia rachunki najstarszych. Wartość jednostki rozrachunkowej podąża przy tym za kursami akcji, więc saldo potrafi spaść, choć nikt nic z niego nie wypłacił.
Suwak bezpieczeństwa co miesiąc przenosi część środków na subkonto w ZUS przez ostatnie 10 lat przed wiekiem emerytalnym. Zaczyna się to od 50. roku życia u kobiet i od 55. u mężczyzn. Sprzedaż rozkłada się na 120 miesięcy, więc spadek kursów tuż przed emeryturą nie uderza w całą kwotę naraz. W dniu osiągnięcia wieku emerytalnego saldo w OFE wynosi zero. Pieniądze z OFE po przejściu na emeryturę są już w całości częścią świadczenia wypłacanego przez ZUS.
Swoje saldo sprawdzisz w trzech krokach.
- Zaloguj się na PUE ZUS (eZUS) profilem zaufanym, przez bankowość elektroniczną albo e-dowodem.
- Otwórz w panelu ubezpieczonego „Informację o stanie konta” i sprawdź stan subkonta. Nazwę swojego OFE znajdziesz w oknie „Członkostwo w OFE”.
- Sprawdź bieżącą wartość rachunku w rocznej informacji od funduszu albo w jego serwisie internetowym.
Dokąd trafia dziś składka emerytalna, skoro OFE jeszcze działają?
Nowa składka emerytalna u zdecydowanej większości ubezpieczonych w całości trafia do ZUS. Wynosi 19,52% podstawy wymiaru, a jej podział zależy od oświadczenia złożonego w oknie transferowym. Możliwe są dwa warianty.
- Wyłącznie ZUS – 12,22% podstawy na konto w ZUS i 7,30% na subkonto w ZUS; to wariant domyślny.
- ZUS i OFE – 12,22% na konto, 4,38% na subkonto i 2,92% do OFE.
Wariant domyślny obejmuje każdego, kto nie złożył w oknie transferowym oświadczenia o dalszym oszczędzaniu w funduszu, oraz osoby, które do OFE nigdy nie przystąpiły. Pieniądze ze składek fizycznie wpływają do FUS, czyli Funduszu Ubezpieczeń Społecznych, i od razu finansują bieżące emerytury. Skąd w takim razie nowe pieniądze w OFE? Dopływają wyłącznie od mniejszości, która wybrała drugi wariant. Reszta aktywów funduszy to wpłaty z okresu przed reformą i ich wyniki inwestycyjne.
Kto w oknie transferowym wybrał OFE, musi w ciągu czterech miesięcy od złożenia oświadczenia zawrzeć umowę z funduszem. Osoby, którym do wieku emerytalnego zostało 10 lat lub mniej, oświadczenia nie składają.
Likwidacja OFE na papierze – IKE z opłatą przekształceniową czy ZUS?
Według dostępnych informacji likwidacji OFE nie uchwalono. Opisy przenosin na IKE w starszych tekstach dotyczą projektu ustawy, który nie wszedł w życie. Projekt przekształcał OFE w specjalistyczne fundusze inwestycyjne otwarte, a PTE w TFI. Członkowie mieli do wyboru dwie ścieżki.
- IKE, opcja domyślna – środki przechodziły automatycznie, bez deklaracji, po potrąceniu 15% opłaty przekształceniowej na rzecz FUS, rozłożonej na dwie raty.
- ZUS, na deklarację – środki zapisywano bez opłaty na koncie w ZUS, a odpowiadające im aktywa przekazywano do Funduszu Rezerwy Demograficznej.
Opłata obejmowała całe saldo, więc przy rachunku wartym 15 000 zł wyniosłaby 2250 zł. W zamian IKE dawało prywatną własność, dziedziczenie i wypłatę po osiągnięciu wieku emerytalnego jednorazowo albo w ratach. Ścieżka ZUS zachowywała pełną kwotę, która podnosiłaby dożywotnią emeryturę z FUS, ale bez prawa do dziedziczenia. Domyślne nie znaczyło więc najlepsze: wybór zależał od tego, co ktoś cenił wyżej – całą kwotę czy własność.
Brak dziedziczenia wynikał z projektu i dotyczył tylko ścieżki ZUS, bo pieniądze trafiałyby na konto, a nie na subkonto.
Prace nad likwidacją stanęły dwukrotnie. Pierwszą wersję odłożono w 2020 r., gdy wybuchła pandemia. Kolejną rząd przyjął w 2021 r. Następnie po dwóch czytaniach w Sejmie projekt zdjęto w kwietniu z harmonogramu głosowań. Terminy w nim zapisane upłynęły, a nie ma informacji o nowej ustawie, więc OFE zapewne nadal działają według przepisów z 2014 r.
Czy pieniądze z OFE można wypłacić, przenieść do ZUS albo przekazać bliskim?
Za życia nie da się wyjąć pieniędzy z OFE – ani w całości, ani w części, ani przed wiekiem emerytalnym, ani po nim. Wypłata pieniędzy z OFE w gotówce nie przysługuje, bo o losie salda decyduje suwak opisany wyżej.
Czy da się przynajmniej wcześniej przenieść oszczędności do ZUS? Nie – okno transferowe zmienia wyłącznie kierunek przyszłych składek, a zgromadzone środki zostają w OFE aż do suwaka. Okno otwiera się co cztery lata, od 1 kwietnia do 31 lipca; ostatnie trwało w 2024 r., więc następne przypada na 2028 r.
Śmierć członka przed przyznaniem emerytury otwiera drogę do dziedziczenia, na identycznych zasadach dla OFE i subkonta. Najpierw wydziela się część należną małżonkowi ze wspólności majątkowej, a resztę dostają osoby uposażone wskazane w funduszu lub w ZUS – gdy ich brak, spadkobiercy. Bliscy składają wniosek do OFE w sprawie rachunku w funduszu. Odzyskanie pieniędzy z ZUS po śmierci ubezpieczonego wymaga osobnego wniosku do ZUS w sprawie subkonta. Po przyznaniu emerytury środki stają się częścią świadczenia i co do zasady nie przechodzą na spadkobierców.